[9월 업데이트] 지금 기준으로 다시 확인했어요
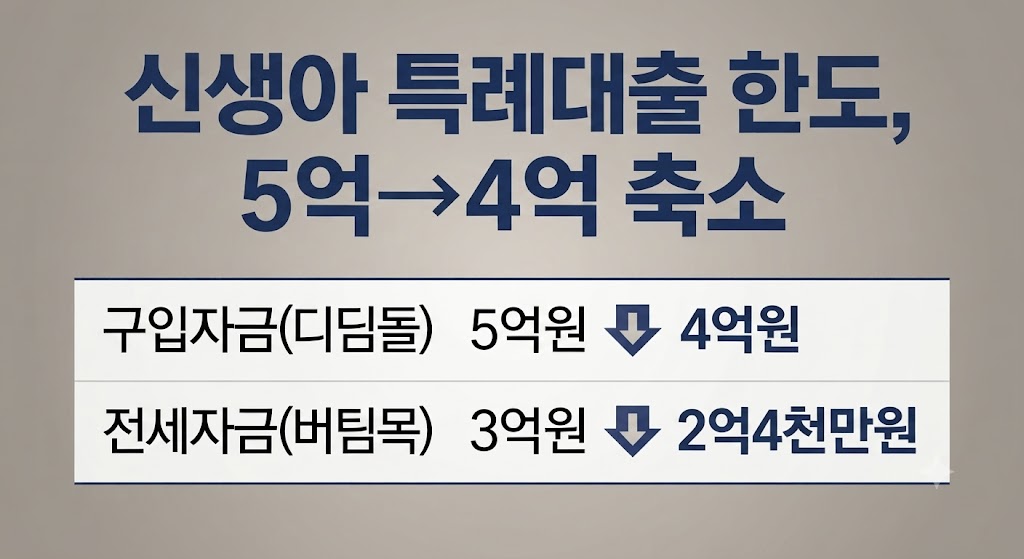
한도 축소는 현재 시행 중이에요. 주택도시기금 신생아 특례 디딤돌대출 기준은 이렇게 적용되고 있어요.
- 구입자금 한도: 호당 최고 4억 원 (기존 5억 원에서 축소)
- 전세자금 한도: 최고 2억 4천만 원 (기존 3억 원에서 축소)
- 소득 기준: 맞벌이는 부부합산 2억 원 이하, 단 부부 중 1인 소득이 1억 3천만 원 이하여야 해요
- 대환대출: 부부합산 소득이 1억 3천만 원을 넘으면 신청할 수 없어요
- LTV: 70% 이내, 생애최초는 80% (수도권·규제지역은 70%)
“작년까지만 해도 5억까지 나왔다는데, 지금 알아보니 왜 4억이지?” — 신생아 특례대출 한도가 2026년 들어 조용히 축소됐습니다.
한도, 이렇게 줄었습니다
출산 가구의 주거 안정을 위한 정책대출인 신생아 특례대출이 2026년 들어 한도가 낮아졌습니다. 구입자금(디딤돌)과 전세자금(버팀목) 모두 축소됐습니다.
| 구분 | 기존 한도 | 2026년 한도 |
|---|---|---|
| 구입자금(디딤돌) | 최대 5억 원 | 최대 4억 원 |
| 전세자금(버팀목) | 최대 3억 원 | 최대 2억 4천만 원 |
여기에 더해 생애최초 주택구입자라도 서울·경기·인천 등 수도권 아파트를 매입할 경우, 주택담보인정비율(LTV)이 70%로 일괄 축소 적용됩니다.
예전에는 수도권도 80%까지 받을 수 있었지만, 지금은 지방(80%)과 수도권(70%)이 다르게 적용된다는 뜻입니다.
한도 4억, 실제로는 얼마 나올까
4억 원은 최대치일 뿐입니다. 실제 한도는 집값에 LTV를 곱한 뒤, 은행이 ‘방공제'(소액임차보증금)를 빼고 정합니다. 서울은 방공제가 약 5,500만 원입니다.
| 서울 아파트 (생애최초, LTV 70%) | LTV 한도 | 방공제 후 | 실제 한도 |
|---|---|---|---|
| 5억 원 | 3억 5천만 원 | 2억 9,500만 원 | 약 2억 9,500만 원 |
| 6억 원 | 4억 2천만 원 | 3억 6,500만 원 | 약 3억 6,500만 원 |
| 7억 원 | 4억 9천만 원 | 4억 3,500만 원 | 4억 원 (상한) |
6억 원 아파트를 사면서 4억 원을 예상했다면, 3,500만 원을 더 준비해야 하는 셈입니다.
한국주택금융공사 보증에 가입할 수 있으면 방공제를 빼지 않을 수도 있으니, 계약 전에 은행에 꼭 확인하시기 바랍니다.
소득·자산 기준은 이렇습니다
① 출산·입양 2년 이내 (2023년 1월 1일 이후 출생아부터 적용)
② 부부합산 연소득 2억원 이하 — 단, 부부 중 1인 소득이 1.3억원을 넘으면 안 됨
③ 순자산 3.37억원 이하
④ 대상 주택: 전용면적 85㎡ 이하(읍·면 지역은 100㎡ 이하), 주택가액 9억원 이하
여기서 많이들 헷갈리는 부분이 있습니다. “부부합산 2억원 이하”라는 문구만 보고 맞벌이면 무조건 2억까지 인정된다고 생각하기 쉬운데, 부부 중 한 사람의 소득이 1.3억원을 넘으면 안 된다는 조건이 별도로 붙어 있습니다. 예를 들어 한 사람이 1.5억원, 다른 한 사람이 4천만원을 벌어 합산 1.9억원이라 해도, 개인 소득 상한(1.3억원)을 넘겼기 때문에 탈락합니다.
이미 대출 있으신 분, 갈아탈 수 있습니다
이미 고금리 주택담보대출을 받은 1주택자도 신생아 특례대출로 대환이 가능합니다. 다만 조건이 신규 신청보다 더 까다롭습니다.
| 구분 | 신규 신청 | 대환대출 |
|---|---|---|
| 소득 기준 | 부부합산 2억원 이하(개인 1.3억 이하) | 부부합산 1.3억원 이하(맞벌이 무관) |
| 주택 요건 | 주택 구입 예정자 | 세대원 전원 무주택자였던 1주택 세대주 |
대환대출은 신규 신청보다 소득 기준이 훨씬 낮게 잡혀 있어서, 맞벌이 부부라도 합산 소득이 1.3억원을 넘으면 대환 대상에서 제외됩니다. 또한 기존 대출이 주택 구입 목적이었다는 게 명확해야 하고, 대출 용도를 중간에 바꾼 이력이 있으면 심사에서 걸릴 수 있습니다.
취득세 감면도 같이 챙기세요
출생일 기준 5년 이내 자녀와 함께 거주할 목적, 주택가액 12억원 이하, 1가구 1주택자라면 대상입니다.
최초 1회, 한도 500만원까지 취득세가 감면됩니다. 5억원 주택 구입 기준으로 농어촌특별세·지방교육세까지 합치면 실질 감면액은 약 550만원 수준입니다.
결론 — 지금 확인해야 할 세 가지
신생아 특례대출을 고려 중이라면 아래 세 가지부터 확인하세요.
- 출산 시점 계산 — 접수일 기준 2년 이내인지 반드시 미리 계산해두세요. 예를 들어 2024년 6월 출산이라면 2026년 6월이 신청 마감입니다.
- 개인별 소득 상한 — 부부합산 2억원이 아니라, 개인 소득 1.3억원 상한부터 먼저 확인하세요.
- 축소된 한도 기준 자금 계획 — 5억·3억이 아니라 4억·2.4억 기준으로 자금 계획을 다시 세우고, 수도권이라면 LTV 70% 기준으로 계산하세요.
조건 충족 여부와 타이밍이 결과를 좌우하는 정책 상품이라, 대상이 되신다면 예산 소진 전에 서두르시는 게 좋습니다.
참고
2026년 신생아 특례대출 조건과 대환, 금리, 신청방법 총정리
— https://www.banksalad.com/articles/신생아-특례대출-조건-대환-금리-신청방법
2026 신생아 특례대출 조건은? 금리, 한도, 대환대출까지
— https://kbthink.com/loan/find/newborn-special-loan.html
같이 보면 좋은글
연소득 3000만원 생애최초 디딤돌대출 한도 계산법 — LTV 80% vs 70%기존 가입자 주목! 청년주택드림청약통장 전환조건 및 4.5% 금리 혜택 받는 법결혼하면 세금 더 낸다? 주말부부·출산 가구 위한 파격 절세 혜택 총정리
작성자 소개