Q. 평생 국민연금을 성실히 납부했는데, 정작 기초연금을 받을 땐 오히려 손해를 본다는 말이 있던데 사실인가요?
A. 절반은 맞고 절반은 틀립니다. 국민연금을 일정 수준 이상 받으면 기초연금이 일부 감액되는 건 사실이지만, 아무리 많이 받아도 기초연금이 완전히 0원이 되지는 않습니다.
이걸 국민연금 연계감액이라고 부르는데, 조건과 한도를 정확히 알면 “억울하게 다 깎이는” 제도가 아니라는 걸 확인할 수 있습니다.
연계감액, 두 조건을 동시에 넘어야 적용됩니다
국민연금공단 공식 자료에 따르면 2026년 기준,
아래 두 조건을 모두 충족해야 연계감액이 시작됩니다. 하나만 넘는다면 감액되지 않습니다.
| 조건 | 2026년 기준값 |
|---|---|
| ① 국민연금 급여액 | 524,550원 초과 |
| ② 소득재분배급여금액(A급여액) | 262,270원 초과 |
여기서 말하는 A급여액은 본인이 받는 국민연금 전체 금액이 아니라, 그 안에서 소득재분배 성격으로 계산되는 일부 금액입니다.
이 A급여액은 국민연금공단 홈페이지나 ‘내 곁에 국민연금’ 앱에서 개인별로 조회할 수 있습니다.
국민연금 수령액이 524,550원을 넘더라도 A급여액이 262,270원 이하로 조회된다면 연계감액 대상이 아닙니다.
깎여도 이 선 아래로는 안 내려갑니다
- 기준연금액(단독가구): 월 349,700원
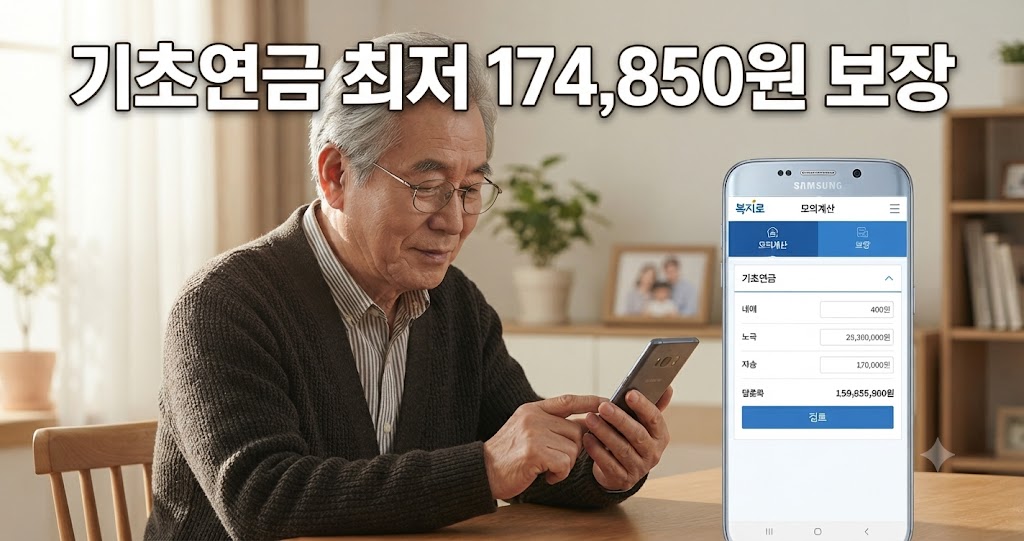
- 연계감액이 되더라도 최저 보장선: 174,850원 (기준연금액의 50%)
- 선정기준액(월 소득인정액): 단독가구 247만원 / 부부가구 395.2만원
A급여액이 높을수록 감액 폭이 커지긴 하지만,
기초연금액이 기준연금액의 50%(2026년 기준 174,850원) 아래로는 절대 내려가지 않도록 법으로 하한선이 정해져 있습니다.
즉 국민연금을 아무리 많이 받는 분이라도
기초연금 수급 자격 자체가 있다면 최소한 17만4,850원은 보장받는다는 뜻입니다.
“국민연금 많이 받으면 기초연금이 아예 안 나온다”는
소문은 정확하지 않은 셈입니다.
정작 더 중요한 건 ‘수급 자격’ 자체입니다
사실 연계감액보다 먼저 확인해야 할 게 있습니다.
소득인정액이 선정기준액을 넘으면 애초에 기초연금 수급 대상에서 제외되기 때문에, 연계감액 계산 자체가 의미가 없어집니다.
2026년 선정기준액은 단독가구 월 247만원, 부부가구 월 395만2,000원입니다.
여기서 소득인정액은 현금 소득만 뜻하는 게 아닙니다.
보유한 부동산과 금융자산을 연 4%로 환산한 값까지 모두 합산한 금액입니다. 다만 근로소득이 있다면 부담이 크게 줄어듭니다. 2026년부터 근로소득 공제액이 116만원으로 올랐고,
그 이후 남은 금액의 70%만 실제 소득인정액에 반영됩니다.
계산해보면 근로소득만 있는 어르신은 월 468만원 정도까지 벌어도
수급 대상에서 벗어나지 않을 수 있습니다.
이런 경우는 특히 확인해보세요
- 작년에 소득인정액 초과로 탈락했던 분 — 선정기준액이 8.3% 올라 올해는 통과할 수도 있습니다
- 국민연금 수령액이 50만원대인 분 — A급여액을 조회해봐야 실제 감액 여부를 알 수 있습니다
- 재산은 많은데 현금 소득은 적은 분 — 재산의 소득환산액 계산법을 먼저 확인해야 합니다
- 부부가 함께 사시는 분 — 부부 각자 기초연금을 받으면 부부감액(20%)이 별도로 적용된다는 점도 알아두세요
어떻게 확인하고 신청하나요
본인의 소득인정액과 예상 기초연금액은 복지로 홈페이지의 ‘기초연금 모의계산’ 메뉴 또는
‘내 곁에 국민연금’ 앱에서 직접 계산해볼 수 있습니다.
다만 이 모의계산은 본인이 입력한 자료를 기준으로 하기 때문에
실제 결과는 신청 후 공적자료 조사를 거쳐야 확정됩니다.
신청은 만 65세 생일이 속한 달의 전월부터 가능하며, 주소지 관할 행정복지센터나 국민연금공단 지사를 방문하거나 복지로 온라인으로 신청할 수 있습니다.
거동이 불편한 어르신이라면 국민연금공단의 ‘찾아뵙는 서비스‘를 신청해
직원이 직접 방문하도록 요청할 수도 있습니다.
결론 — 이 두 가지만 기억하시면 됩니다
정리하면
첫째, 국민연금 연계감액은 국민연금 급여액과 A급여액 두 조건을 모두 넘어야 적용
둘째, 어떤 경우에도 기초연금액이 기준연금액의 50% 아래로는 내려가지 않습니다.
“국민연금 냈더니 기초연금 다 깎인다”는 말은 절반만 맞는 이야기였던 셈입니다.
본인이나 부모님이 대상이 될 것 같다면, 소문만 듣고 포기하지 마시고
복지로 모의계산으로 먼저 확인해보시길 권합니다.
참고로 국민연금은 정확히 몇 살부터 받을 수 있는지 헷갈리신다면
이 부분도 함께 확인해보시면 좋고, 가족 중 중증장애인이 계시다면
[장애인연금과 기초연금이 어떻게 다른지]
정리한 글도 참고하시면 도움이 될 거예요.
참고 자료
– 기초연금 소득재분배급여금액(A급여액) 조회 (국민연금공단) — https://www.nps.or.kr/elctcvlcpt/comm/getOHAC0000M5.do?menuId=MN24001038
– 노인복지 > 기초연금 (찾기쉬운 생활법령정보) — https://easylaw.go.kr/CSP/CnpClsMain.laf?popMenu=ov&csmSeq=1963&ccfNo=3&cciNo=2&cnpClsNo=1
– 2026년 기초연금, 이렇게 달라집니다 (국민연금 온에어) — https://www.npsonair.kr/advantages/detail.html?strIdx=3761
본 포스팅은 국민연금공단·보건복지부와 관계없이 공개된 정보를 바탕으로 작성했으며, 정확한 본인 수급 자격과 감액 금액은 복지로 모의계산 또는 국민연금공단(1355)에서 다시 확인하시기 바랍니다.
작성자 소개